שוק ההון הישראלי מציע מגוון רחב של אפשרויות השקעה, אך עבור מי שנמצא בתחילת הדרך התמונה עלולה להיראות מורכבת ומבלבלת. הבנה בסיסית של סוגי ההשקעות, תפקידם של בתי ההשקעות ודרכי ניהול תיק ההשקעות היא תנאי ליצירת תהליך השקעה מושכל, עקבי ומותאם לצרכים הפיננסיים ארוכי הטווח.
סוגי השקעות עיקריים למתחילים בישראל
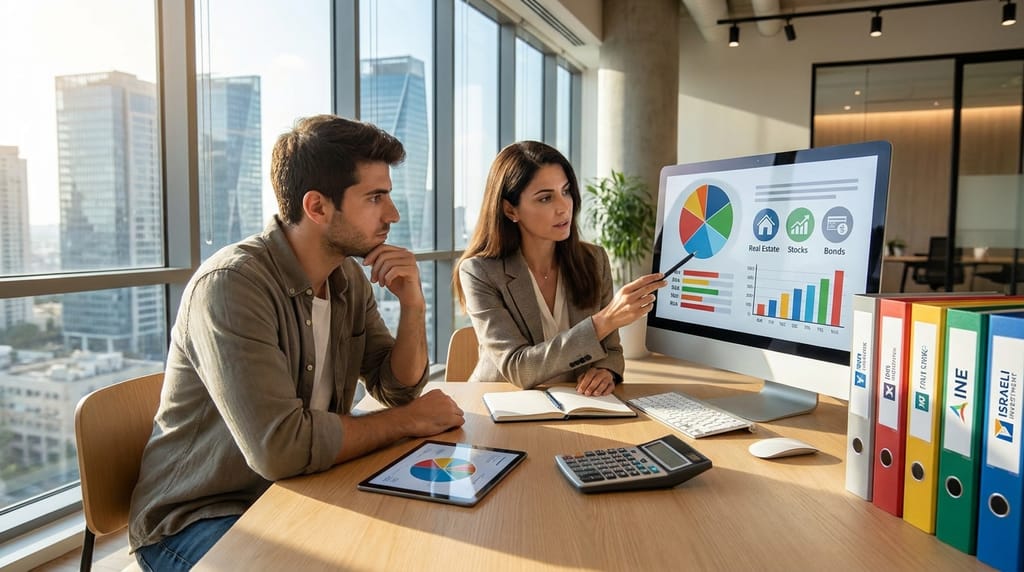
עבור משקיעים מתחילים נהוג להבחין בין כמה קטגוריות מרכזיות: מניות, אג"ח, קרנות נאמנות, תעודות סל ופיקדונות בנקאיים. מניות מייצגות בעלות חלקית בחברה ולכן מאופיינות בפוטנציאל תשואה גבוה לצד תנודתיות משמעותית. אג"ח נחשבות לרכיב סולידי יותר, כאשר המדינה או החברה המנפיקה מתחייבת להחזיר את הקרן והריבית במועדים קבועים.
קרנות נאמנות ותעודות סל מאפשרות פיזור רחב גם בסכומים קטנים יחסית, משום שהן מחזיקות סל של ניירות ערך לפי מדיניות השקעה מוגדרת. עבור מתחילים, מוצרים אלה מהווים דרך נוחה להיחשף לשוק ההון מבלי לבחור כל נייר ערך בנפרד. פיקדונות בנקאיים מתאימים לרמת סיכון נמוכה מאוד, אך לרוב מציעים תשואה מוגבלת לאורך זמן.
בחירת בתי השקעות בישראל והשוואת חלופות
בחירת הגוף המנהל חשובה כמעט כמו בחירת נכסי ההשקעה עצמם. יש לבחון ותק וניסיון, יציבות פיננסית, היקף נכסים מנוהלים, שקיפות דוחות, רמת שירות וזמינות מידע דיגיטלית. בנוסף, דמי ניהול ועמלות קנייה ומכירה משפיעים באופן ישיר על התשואה נטו ולכן מחייבים בדיקה השוואתית.
כדאי לעיין בדירוגים, סקירות מקצועיות והשוואות אובייקטיביות של בתי השקעות מומלצים כדי לקבל תמונה רחבה על הביצועים וההתמחות של כל גוף. חשוב לוודא כי בית ההשקעות מחויב לרגולציה הישראלית, מפעיל מערכות ניהול סיכונים מתקדמות ומספק ממשק נוח למעקב אחר התיק בזמן אמת.
הגדרת פרופיל סיכון ומטרות השקעה
לפני פתיחת תיק השקעות יש להגדיר פרופיל סיכון אישי ומטרות ברורות: חיסכון לפנסיה, צבירת הון לדירה, מימון לימודים או יצירת הכנסה עתידית. פרופיל סיכון מושפע מגיל, יציבות תעסוקתית, היקף חסכונות קיימים ויכולת נפשית להתמודד עם תנודתיות בשווקים.
טווח ההשקעה הוא גורם מרכזי נוסף: השקעות לטווח ארוך מאפשרות חשיפה גבוהה יותר למניות, בעוד שטווח קצר מצריך רכיבים סולידיים יותר. שילוב בין רכיבי סיכון גבוה ונמוך בהתאם לפרופיל מייצר תיק מאוזן יותר, המנסה למקסם תשואה תוך שמירה על רמת סיכון סבירה למשקיע.
בניית תיק השקעות חכם ומפוזר
תיק השקעות חכם נשען על עיקרון הפיזור: חלוקה בין מניות, אג"ח, מזומן ואפיקים אלטרנטיביים לפי הצרכים והמטרות. פיזור גיאוגרפי בין ישראל לחו"ל, ובין סקטורים שונים, מפחית תלות בענף אחד או בכלכלה מקומית בודדת. משקיע מתחיל יכול לבחור בין ניהול אקטיבי באמצעות מנהל תיק לבין ניהול פסיבי המבוסס על מדדי שוק.
לצד הפיזור, חשוב להגדיר מדיניות ברורה לעדכון התיק: באילו מצבים מבצעים איזון מחדש, מהו שיעור החשיפה המרבי לכל נכס בודד, ואיך מגיבים לשינויים חדים בשווקים. מסגרת כללים עקבית מסייעת להימנע מהחלטות אמוציונליות בזמן תנודתיות.
ניהול שוטף, מעקב ולמידה מתמשכת
לאחר הקמת התיק, נדרש מעקב תקופתי ולא יומיומי. בדיקה רבעונית או חצי שנתית של ביצועי התיק, השוואתם למדדים רלוונטיים ובחינת התאמתו למטרות העדכניות מאפשרות לבצע התאמות מדודות. יש לשים לב לשינויים במצב האישי, ברמת ההכנסה ובצרכים הפיננסיים, ולהתאים את רמת הסיכון בהתאם.
שילוב של מעקב סדור עם למידה מתמשכת על שוק ההון, מוצרים חדשים ורגולציה עדכנית מחזק את היכולת לקבל החלטות מושכלות. שימוש בדוחות, ניוזלטרים מקצועיים וכלים דיגיטליים להשוואת ביצועים ועמלות תורם לשיפור איכות ניהול ההשקעות לאורך זמן.